Martin Hoogendoorn: 'Botsende beginselen en een harmonieus huwelijk kunnen heel goed samengaan'
Op vrijdag de dertiende (volgens hem overigens minder gevaarlijk dan andere dagen) nam prof. dr. Martin Hoogendoorn als hoogleraar externe verslaggeving afscheid van de Erasmus Universiteit Rotterdam, waar hij ook bijna vijftig jaar geleden begon met zijn studie economie.
Luc Quadackers
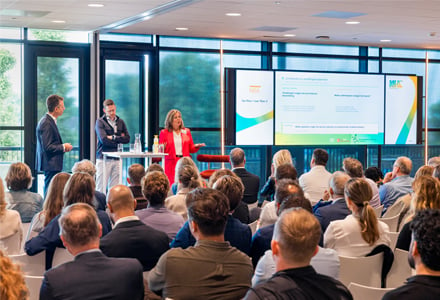
In zijn afscheidsrede Financiële verslaggeving en duurzaamheidsverslaggeving: botsende beginselen of een harmonieus huwelijk? stond de vraag centraal hoe financiële rapportage en duurzaamheidsrapportage zich tot elkaar verhouden en of integratie mogelijk is.
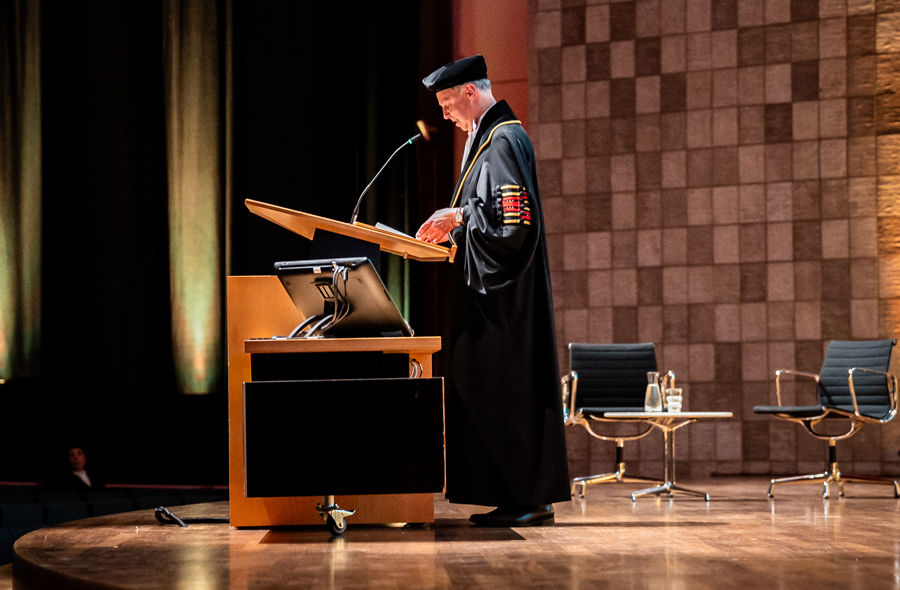
Foto: Laura Oonk
Hoogendoorn schetste eerst de ontwikkeling van de financiële verslaggeving. Hij begon met een historische verwijzing naar het Rotterdamse boekhoudschandaal rondom Lodewijk Pincoffs in de negentiende eeuw. Die gebeurtenis heeft bijgedragen aan de ontwikkeling van regelgeving en de opkomst van het accountantsberoep in Nederland. De regelgeving rond financiële verslaggeving is inmiddels sterk ontwikkeld, met internationale standaarden zoals IFRS en de nationale richtlijnen van de Raad voor de Jaarverslaggeving (RJ). Volgens Hoogendoorn is het regelgevingsstelsel inmiddels grotendeels uitgekristalliseerd. Wel ziet hij een relatief eenvoudig verbeterpunt: ondernemingen die rapporteren volgens de RJ-richtlijnen zouden dat explicieter kunnen vermelden in hun jaarrekening. Ook accountants zouden daar volgens hem in hun verklaring aandacht aan moeten besteden.
'Ondernemingen die rapporteren volgens de RJ-richtlijnen zouden dat explicieter kunnen vermelden in hun jaarrekening.'
Duurzaamheidsverslaggeving
Vervolgens richtte Hoogendoorn zich op duurzaamheidsverslaggeving. Die geschiedenis is veel korter, maar ontwikkelt zich snel. Hij wees op de recente invoering van de Europese CSRD-richtlijn en de bijbehorende ESRS-standaarden, die grote ondernemingen verplichten om uitgebreid te rapporteren over milieu-, sociale en governance-aspecten (ESG). Uit onderzoek blijkt dat er grote tevredenheid is over de eerste toepassing van de CSRD in de Nederlandse praktijk. En volgens Hoogendoorn kan duurzaamheidsrapportage ook zonder wettelijke verplichting waardevol zijn. Banken, klanten, werknemers en consumenten kunnen immers belang hechten aan informatie over duurzaamheidsprestaties.
Daarna analyseerde Hoogendoorn mogelijke spanningen tussen financiële en duurzaamheidsverslaggeving. Zo verschillen de doelstellingen: financiële verslaggeving richt zich primair op de financiële positie en resultaten, terwijl duurzaamheidsrapportage ook sterk toekomstgericht is en zich richt op impact, risico's en kansen. Daarnaast kunnen begrippen een andere betekenis hebben in beide domeinen, zoals materialiteit of verplichtingen. Ook verschillen de reikwijdte van rapportage (waarbij duurzaamheidsrapportage de gehele waardeketen omvat) en de mate van assurance door accountants.
Integratie
Ondanks de verschillen ziet Hoogendoorn mogelijkheden voor verdere integratie. Volgens hem kan dat door beide vormen van informatie in één verslag op te nemen en door meer connectiviteit aan te brengen tussen financiële en duurzaamheidsinformatie. Hoogendoorn pleit er ook voor dat duurzaamheidsverslaggeving niet gericht moet zijn op compliance, maar op het geven van een meer omvattende true and fair view, en dat duurzaamheidsverslagen uiteindelijk een controleverklaring met reasonable assurance krijgen.
'Ondanks de verschillen ziet Hoogendoorn mogelijkheden voor verdere integratie.'
Daarnaast stelde hij onder andere dat de nadruk op financiële prestaties in de functie van cfo mogelijk te beperkt is en dat een titel als chief value officer beter past bij een bredere benadering van waardecreatie. Tot slot besprak hij manieren om duurzaamheidsinformatie beter samen te vatten, bijvoorbeeld via ESG-ratings, of door milieueffecten en andere impact in geld uit te drukken. Voorbeelden daarvan zijn milieu-winst-en-verliesrekeningen en geïntegreerde winst-en-verliesrekeningen, waarin financiële en niet-financiële prestaties samen worden weergegeven.
Volgens Hoogendoorn laten zulke initiatieven zien dat financiële en duurzaamheidsinformatie niet per se tegenover elkaar staan. Hij concludeerde dat botsende beginselen en een harmonieus huwelijk heel goed kunnen samengaan.
Liber Amicorum
Tijdens de bijeenkomst ontving Hoogendoorn, naast uitgebreide lof en een staande ovatie, ook een liber amicorum en de Eeuwfeestpenning van de Erasmus Universiteit vanwege zijn grote verdiensten.
Voorafgaand aan de rede vond een symposium plaats ter gelegenheid van het afscheid van Hoogendoorn. Over de inhoud van dat symposium wordt nog afzonderlijk bericht.
De afscheidsrede en het liber amicorum kunnen worden gedownload via de website van de Erasmus Universiteit. Ook een videoregistratie van de afscheidsrede is terug te zien. Ook het FD heeft aandacht geschonken aan de afscheidsrede van Martin Hoogendoorn.
Gerelateerd
'Duurzaamheidsdata is pas waardevol als je ermee gaat sturen'
Tijdens de werkconferentie van NBA en Raad voor de Jaarverslaggeving op 14 september, liet Jessica Boekhoudt (Data for Better) zien dat er een veel bredere stroom...
Duurzaamheidsrisico's werken door: 'Daar kun je als accountant niet omheen'
"Waarom stond dit niet in de jaarrekening?" Die vraag liep als een rode draad door de deelsessie over financiële duurzaamheidsrisico’s van de werkconferentie 14...
Lessen voor CSRD-wave 2: limited is niet altijd zo limited als het woord doet vermoeden
Van de eerste assurance-opdrachten bij CSRD-duurzaamheidsverslaggeving hebben accountants veel geleerd. De belangrijkste boodschap voor wave 2 is dan ook: begin...
CSRD-assurance bedraagt ongeveer 8 procent van totale accountantskosten
Voor de controle van duurzaamheidsverslagen van beursgenoteerde ondernemingen wordt tussen 3 ton en 1,3 miljoen euro betaald. Dat blijkt uit een analyse van de jaarverslagen...

Niet op je lauweren rusten
Als wetgeving een belangrijke drijfveer is om in actie te komen, zijn er nog genoeg redenen waarom grote ondernemers of accountants niet op hun lauweren moeten rusten,...