
De jaarrekening klopt, maar klopt het verhaal ook?
Babette Porcelijn legt in haar nieuwe boek 'De trias economica' een ongemakkelijke waarheid op tafel. Wat als een jaarrekening financieel volledig juist is, maar tegelijkertijd een onvolledig beeld geeft van wat een onderneming werkelijk aan waarde creëert of vernietigt?
Ronald Bruins
De auteur van de boeken De verborgen impact en De trias economica constateert dat ons economische systeem vooral kijkt naar geldstromen. "Milieuvervuiling, biodiversiteitsverlies, gezondheidsschade, onderbetaling in ketens en andere maatschappelijke effecten verdwijnen grotendeels buiten beeld. Daardoor kunnen ondernemingen winstgevend lijken, terwijl elders in de keten kosten worden afgewenteld. Voor accountants vind ik dat een ethische beroepsvraag: hoe getrouw is een beeld van de onderneming, wanneer belangrijke sociale en ecologische effecten niet of nauwelijks worden meegenomen?"
Foto: FrankbyRenee
Onafhankelijke verificatie
Porcelijn is kritisch over de keuze om accountants ESG-informatie te laten controleren. "Niet omdat ik tegen controle ben. Integendeel. Onafhankelijke verificatie van informatie voor het maatschappelijke verkeer is essentieel. Ik heb twijfels over of accountants voldoende kennis hebben om maatschappelijke impact te beoordelen. Je moet er eigenlijk een extra vak bij leren als accountant. Het is niet niks wat er aan je gevraagd wordt. Het vraagt kennis over verborgen impact. Denk aan kennis over de levenscycli van producten, over ketens, biodiversiteit, sociale effecten en arbeidsomstandigheden."
'Je moet er eigenlijk een extra vak bij leren als accountant.'
Ze ziet daarom vooral een toekomst voor multidisciplinaire assuranceteams, waarin accountants samenwerken met milieu- en impactexperts. Tegelijkertijd benadrukt zij dat accountants wel degelijk een belangrijke rol houden. "Hun expertise ligt bij het objectiveren, controleren en wegen van informatie. Alleen zouden zij daarbij veel vaker moeten samenwerken met inhoudelijke specialisten. Of zich laten bijscholen."
CSRD is doorgeschoten
Over de Europese duurzaamheidsrichtlijn CSRD is Porcelijn ambivalent. Ze noemt de oorspronkelijke gedachte waardevol: impact zichtbaar maken zodat bedrijven daarop kunnen sturen, "maar de uitwerking is doorgeschoten in complexiteit". De oorspronkelijke versie met ongeveer 1.400 datapunten was volgens haar een draak van een wetgeving. "Daardoor dreigde duurzaamheid een compliance-exercitie te worden, waar bedrijven zelf weinig van begrepen. Dat maakte de rapportage zinloos. Uiteindelijk zou het moeten gaan over de vraag waar de grootste impact zit en wat organisaties daaraan doen. En of ze een geloofwaardig transitiepad hebben om bij hun doel te komen."
Met Omnibus is de CSRD vooral uitgekleed, zegt Porcelijn. "Hij is niet eenvoudiger om in te vullen, maar eenvoudiger om te ontwijken. Ik vind dat duurzaamheidsrapportage uiteindelijk moet helpen om de belangrijkste impact van een onderneming zichtbaar te maken, in plaats van organisaties vast te zetten in een omvangrijk stelsel van rapportageverplichtingen." Zij ziet tegelijkertijd in de praktijk ook positieve effecten van de CSRD. "Cfo's die met CSRD aan de slag gaan, voeren vaker gesprekken met stakeholders en sommigen krijgen wel echt beter zicht op de gevolgen van hun activiteiten. Dat heeft zin."
Beperkte zekerheid
'Organisaties beschikken nog niet altijd over volledige informatie en veel impact is lastig meetbaar.'
Volgens Porcelijn is de huidige beperkte zekerheid die accountants geven bij duurzaamheidsrapportages begrijpelijk. "Organisaties beschikken nog niet altijd over volledige informatie en veel impact is lastig meetbaar. Bijvoorbeeld de impact op biodiversiteit. Tegelijkertijd mag limited assurance geen eindstation worden. In de afgezwakte CSRD is dat wel het geval en dat is kwalijk. Het moet namelijk wel doorgroeien naar steeds betere informatie. Die ontwikkeling is nodig omdat bedrijven uiteindelijk niet alleen moeten rapporteren over hun impact, maar ook verantwoordelijkheid moeten nemen voor de schade die zij veroorzaken. En voor de maatregelen die zij treffen om die te verminderen."
Aan de slag voor de maatschappij
In het boek De trias economica pleit Porcelijn voor het delen van macht. Ze wil de aandeelhoudersvergadering vervangen door een stakeholdersvergadering, waarin ook werknemers, ketenarbeiders, lokale gemeenschappen, toekomstige generaties en zelfs ecosystemen vertegenwoordigd zijn. "Als aandeelhouders niet langer de primaire geadresseerde van de verantwoording zijn, voor wie werkt de accountant dan eigenlijk? Voor de maatschappij. Voor de stakeholders die de impact voelen van de onderneming en wiens belang je daarom dus mee moet nemen."
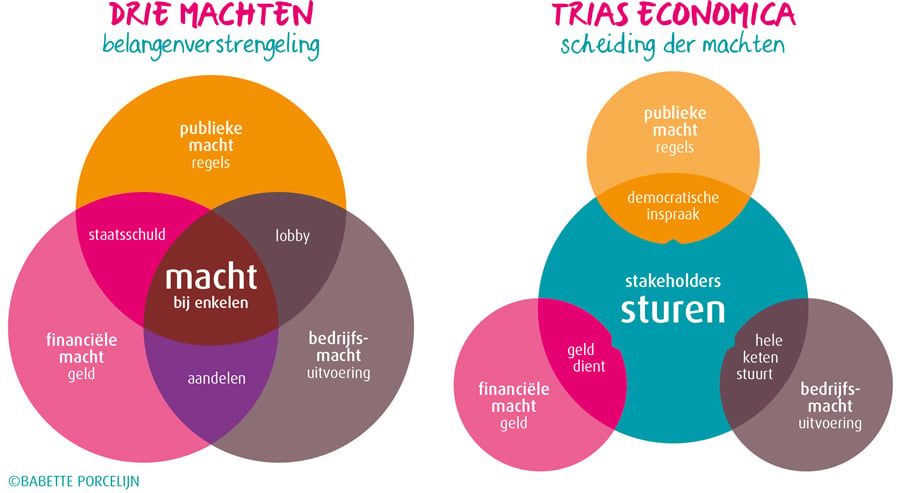
Een terugkerend thema bij Porcelijn: organisaties kijken vooral naar wat binnen de eigen bedrijfsgrenzen gebeurt aan duurzaamheid. "Dat terwijl een groot deel van hun maatschappelijke en ecologische impact eerder in de keten ontstaat. Denk aan mijnbouw, landbouw, grondstoffenwinning en productie. Daardoor kunnen bedrijven zeer betrouwbare gegevens rapporteren over onderwerpen die uiteindelijk niet de grootste impact veroorzaken. De vraag voor accountants is dan niet alleen of de cijfers kloppen, maar ook of de onderneming haar belangrijkste impact überhaupt in beeld heeft gebracht."
Bredere waarderapportage
In De trias economica gaat Porcelijn nog een stap verder. Zij wil de traditionele jaarrekening behouden, maar aanvullen met een bredere waarderapportage waarin financiële, maatschappelijke en ecologische waarde gezamenlijk worden beoordeeld. "Onafhankelijke accountants en inhoudelijke impactexperts beoordelen of maatschappelijke waarde is toegevoegd." Een van de meest concrete voorstellen uit het boek is een true pricing-schaduwboekhouding. "Bedrijven zouden naast hun financiële administratie ook de maatschappelijke en ecologische kosten van hun activiteiten in kaart moeten brengen."
'Bedrijven zouden naast hun financiële administratie ook de maatschappelijke en ecologische kosten van hun activiteiten in kaart moeten brengen.'
Porcelijn ziet de accountant vooral als onafhankelijke controleur binnen een breder democratisch proces. "De accountant blijft feiten toetsen, claims controleren en informatie objectiveren. Maar de kring van belanghebbenden wordt veel groter." Binnen dat model ziet zij nieuwe assurance-opdrachten ontstaan. "Organisaties kunnen jaarlijks rapporteren welke stakeholders zijn betrokken, hoe zij zijn geselecteerd en hoe hun inbreng is meegewogen. De vragen voor de accountant zijn vervolgens: zijn alle relevante groepen betrokken? Is informatie eerlijk gedeeld? Zijn vertegenwoordigers representatief? En klopt het verslag van de besluitvorming?"
Breder systeem van toezicht en controle
Porcelijn stelt niet alleen vragen over wat accountants controleren, maar ook over hun eigen positie binnen het systeem. "Het is een kwetsbaarheid dat de accountant wordt ingehuurd en betaald door de organisatie die hij tegelijkertijd moet toetsen. Die discussie verdient minstens zoveel aandacht als de inhoud van ESG-assurance."
In De trias economica trekt Porcelijn die gedachte door naar een breder systeem van toezicht en controle. "Onafhankelijke controle moet niet rechtstreeks worden betaald door de partij die wordt gecontroleerd, maar via een apart fonds. Dat fonds zou vormen van tegenmacht zoals toezichthouders, media, ngo's, wetenschap en andere controle-instanties moeten financieren.” Zij benadrukt dat onafhankelijke verificatie onmisbaar blijft. "Accountants moeten hun rol als objectieve toetsers van informatie behouden, maar dan wel binnen een model waarin hun onafhankelijkheid buiten twijfel staat. Dat is nu niet het geval."
Slijpsteen voor de geest
Porcelijn erkent dat haar ideeën nog verre van uitgewerkt zijn. Ze noemt De trias economica zelf eerder "een slijpsteen voor de geest" dan een uitgewerkte blauwdruk voor morgen. "Maar ik voel wel een urgentie. Risico's als biodiversiteitsverlies, vervuiling, extreme ongelijkheid en klimaatverandering krijgen nog altijd minder aandacht dan ze verdienen. Dat terwijl de economische gevolgen groot zijn. Daarom zie ik een belangrijke rol voor accountants. Omdat het moeilijker wordt, is het extra hard nodig dat we er vol voor gaan. We hebben accountants extra nodig om daarvoor te zorgen. Ze moeten ondernemingen gaan pushen om hun echte verhaal op te schrijven."
Gerelateerd
IFRS 18 gooit 'wiring and plumbing' van jaarrekening op de kop
IFRS 18 treedt op 1 januari 2027 in werking. Maar de vergelijkende cijfers over 2026, de aanpassing van systemen en de uitleg aan investeerders vragen nu al aandacht....
Hoe ga je om met significante aangelegenheden bij samenstellingsopdrachten?
Het begrip significante aangelegenheden maakt, sinds de invoering van paragraaf 38A in Standaard 4410, steeds meer een belangrijk onderdeel uit van de samenstellingsopdracht....
De jaarrekening is vastgesteld. Maar is het financiële jaar daarmee ook écht afgerond?
"De jaarrekening is vastgesteld, de accountant heeft zijn controle afgerond en de stukken zijn verzonden. Op naar de zomer."
De wetgever is altijd te laat met implementatie van Europese jaarrekeningrichtlijnen
Dertien jaar na publicatie van de Europese Jaarrekeningrichtlijn , is het hoog tijd om het jaarrekeningenrecht in Titel 9 meer in overeenstemming met het Unierecht...
Over toeval, keuzes en bepalende kruispunten
Martin Hoogendoorn is al ruim veertig jaar een bekend gezicht in de wereld van de externe financiële verslaggeving. Hij combineerde jarenlang zijn hoogleraarschap...