Duurzaamheidsrisico's werken door: 'Daar kun je als accountant niet omheen'
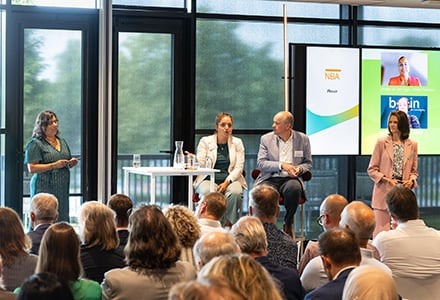
"Waarom stond dit niet in de jaarrekening?" Die vraag liep als een rode draad door de deelsessie over financiële duurzaamheidsrisico’s van de werkconferentie 14 september. De aandacht ging de afgelopen maanden sterk uit naar de gevolgen van Omnibus en het afschalen van de CSRD. De sprekers wezen er tijdens deze sessie op dat daarmee de onderliggende risico's niet verdwijnen.
Ronald Bruins
Volgens Tülay Gedik (Kriton), Albert-Jan Knol (BDO) en Wim Nienhuis (Cooperate Green) moeten accountants en ondernemingen duurzaamheid veel nadrukkelijker bekijken door een financiële bril. Klimaat-, sociale en governancevraagstukken werken immers steeds vaker direct door in omzet, kosten, activa, financiering en continuïteit. "Er is een hele grote groep ondernemingen die niet meer onder de scope van de CSRD valt. Maar juist zij zijn extra kwetsbaar voor deze risico’s", stelde Gedik. "Als we het hebben over weerbaarheid, zijn zij nog wel in staat om dit allemaal te zien aankomen?"
De olifant in de kamer
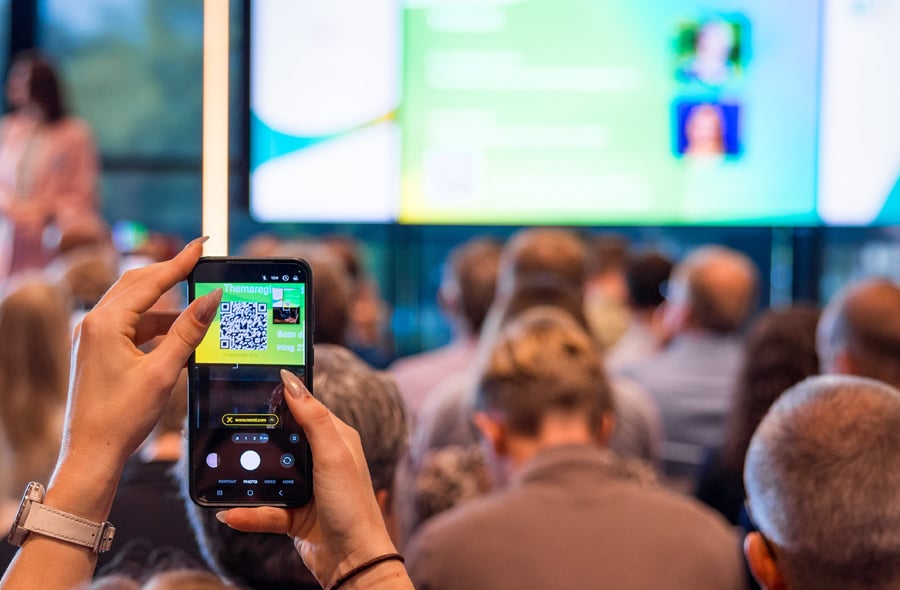
De sessie begon met een eenvoudige vraag: wie heeft dit jaar al een situatie gezien waarin een duurzaamheidsrisico financieel relevant werd? Meerdere deelnemers stonden op. Dat verbaasde de sprekers niet. "We zijn op een punt aangekomen waarop we de olifant in de kamer moeten benoemen", zei Gedik. "Duurzaamheidsverslaggeving en de financiële kant zijn geen twee aparte werelden meer."
'Duurzaamheids- verslaggeving en de financiële kant zijn geen twee aparte werelden meer.'
De drie sprekers nemen deel aan een NBA-projectgroep die werkt aan een brochure over financiële duurzaamheidsrisico's en de gevolgen daarvan voor de jaarrekening. Volgens de werkgroep gaat het er niet om nog een nieuwe risicocategorie te introduceren. De risico's bestaan immers al jaren. Klimaatverandering, grondstoffenschaarste, veranderende regelgeving, arbeidsomstandigheden in de keten of reputatieschade kunnen uiteindelijk allemaal leiden tot financiële gevolgen. De vraag is vooral of ondernemingen en accountants die consequent meenemen in prognoses, waarderingen en continuïteitsbeoordelingen.
Van ESG-issue naar financieel effect
Om dat te illustreren haalde Knol drie voorbeelden aan. Disney kreeg te maken met een kostbare rechtszaak over ongelijke beloning van vrouwelijke medewerkers. De Amerikaanse energieleverancier PG&E ging failliet na claims als gevolg van bosbranden. En modebedrijf Shein zag reputatierisico's uit de keten doorwerken in de beursgang. "De duurzaamheidsrisico’s stonden niet op de balans", constateerde Knol. "Maar de financiële impact was er wel."
Dat doordenken ontbreekt volgens hem nog te vaak. Bedrijven brengen risico's in kaart, maar maken de stap naar de financiële consequenties onvoldoende. "Als je het kunt kwantificeren en er een financiële impact aan kunt hangen, wordt het veel tastbaarder."
Verloren klant, lagere waarde
Ook vanuit de zaal kwamen voorbeelden. Een deelnemer wees op mkb-bedrijven die sterk afhankelijk zijn van grote klanten. Als zo'n klant strengere duurzaamheidseisen stelt en een leverancier niet meer voldoet, kan een groot deel van de omzet verdwijnen. "Bij sommige bedrijven gaat het om veertig tot vijftig procent van de omzet", merkte de deelnemer op. Dat soort effecten landen uiteindelijk in de winst-en-verliesrekening en mogelijk ook op de balans, benadrukte Nienhuis. Hij noemde onder meer bedrijven die marktaandeel verliezen omdat producten niet meer voldoen aan regelgeving of klanten andere eisen stellen.
Vijf vragen voor iedere accountant
De NBA-brochure moet accountants helpen dit gesprek structureel te voeren. Knol sloot de sessie af met vijfvragen die volgens hem iedere accountant zou moeten stellen. Die vragen zijn volgens de sprekers relevant voor iedere organisatie, ongeacht de vraag of deze onder de CSRD valt.
- Welke afhankelijkheden bepalen het verdienmodel van de onderneming?
- Welke ontwikkelingen kunnen die afhankelijkheden beïnvloeden?
- Zijn de financiële gevolgen zichtbaar in begrotingen en prognoses?
- Zijn de aannames consistent binnen de verslaggeving?
- Welke blinde vlekken zijn er nog?
Je kunt er niet omheen
Een deelnemer stelde voor om ESG-risico's standaard op te nemen in managementletters, om het gesprek op gang te brengen. "Niet iedere klant zit daarop te wachten", merkte een andere deelnemer op. Toch vond Nienhuis dat geen reden om het onderwerp te vermijden. "We denken dat je er niet omheen kunt als accountant."
Dat bracht de deelnemers bij de slotsom: minder ondernemingen hoeven straks een duurzaamheidsverslag op te stellen, maar dat ontslaat accountants niet van de plicht om te kijken naar de financiële gevolgen van duurzaamheidsontwikkelingen. De drie leden van de werkgroep formuleerden het zo: duurzaamheid verdwijnt niet uit de jaarrekening omdat de rapportageplicht verandert. "Vooral dan wordt het belangrijk om te blijven vragen wat deze ontwikkelingen betekenen voor waarde, risico’s en de continuïteit van de onderneming."
Gerelateerd
Lessen voor CSRD-wave 2: limited is niet altijd zo limited als het woord doet vermoeden
Van de eerste assurance-opdrachten bij CSRD-duurzaamheidsverslaggeving hebben accountants veel geleerd. De belangrijkste boodschap voor wave 2 is dan ook: begin...
CSRD-assurance bedraagt ongeveer 8 procent van totale accountantskosten
Voor de controle van duurzaamheidsverslagen van beursgenoteerde ondernemingen wordt tussen 3 ton en 1,3 miljoen euro betaald. Dat blijkt uit een analyse van de jaarverslagen...

Niet op je lauweren rusten
Als wetgeving een belangrijke drijfveer is om in actie te komen, zijn er nog genoeg redenen waarom grote ondernemers of accountants niet op hun lauweren moeten rusten,...
Werkconferentie: ook na Omnibus zit er nog muziek in CSRD
Na 'Omnibus' kon je als accountant het idee krijgen dat duurzaamheidsrapportage tot het verleden behoort. De werkconferentie van de NBA en de Raad voor de Jaarverslaggeving...
'Duurzaamheidsrapportages zijn nu veel te veel een moetje'
CSRD heeft bedrijven geholpen om beter hun keten te doorgronden. Maar de duurzaamheidsinformatie die ondernemingen publiceren, zegt te weinig over de toekomstige...