Lessen voor CSRD-wave 2: limited is niet altijd zo limited als het woord doet vermoeden
Van de eerste assurance-opdrachten bij CSRD-duurzaamheidsverslaggeving hebben accountants veel geleerd. De belangrijkste boodschap voor wave 2 is dan ook: begin vroeg, combineer financiële en duurzaamheidsexpertise en bouw de controle aantoonbaar op vanuit risico's.
Ronald Bruins
Tijdens de werkconferentie over CSRD van NBA en de Raad voor de Jaarverslaggeving op maandag 14 september, deelden Ron Horsmans van Forvis Mazars, Jeanine van Gestel van de AFM en Marcus Looijenga van PwC hun ervaringen.
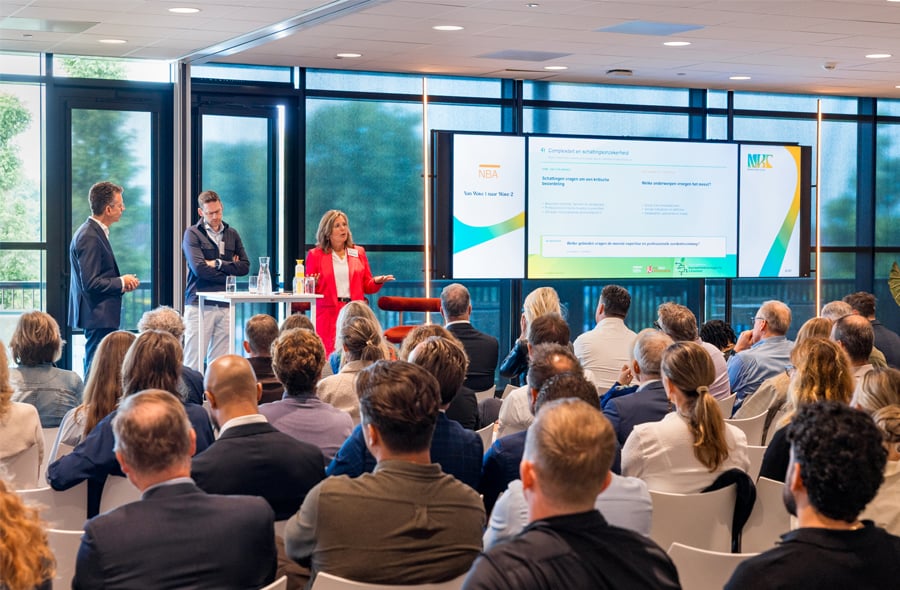
Wave 1 draaide om grote organisaties die vaak al langer met duurzaamheidsrapportage bezig waren. Toch vergde de eerste CSRD-ronde forse investeringen in teams, methodologie, werkprogramma's, opleiding en kwaliteitsbeheersing. Volgens Van Gestel bleek uit AFM-onderzoek dat geïntegreerde teams goed werkten: ESG-specialisten en financial-auditprofessionals versterkten elkaar. "De eerste groep bracht inhoudelijke kennis in over bijvoorbeeld klimaat, circulariteit en mensenrechten, terwijl de tweede kon voortbouwen op klantkennis en bestaande controlewerkzaamheden."
Zwitsers zakmes
Voor wave 2 wordt die samenwerking nog belangrijker. Het aantal beschikbare specialisten is beperkt. Dat terwijl meer ondernemingen assurance nodig hebben. Looijenga waarschuwde dat niet ieder team straks meer kan beschikken over een 'Zwitsers zakmes' dat alle duurzaamheidsvraagstukken beheerst. "Organiseer kennis gericht, benut sectorkennis en leg tijdig vast wie complexe oordeelsvorming ondersteunt. Ook samenwerking tussen kantoren, beroepsorganisaties en internationale netwerken kan helpen expertise schaalbaar te maken."
'Vergelijkende cijfers en volwassen interne beheersing zijn vaak nog beperkt beschikbaar.'
Vroeg beginnen is een tweede les uit wave 1. "Het woord limited van limited assurance is niet altijd zo limited als het woord doet vermoeden", zei Van Gestel. "Zeker in het eerste jaar kost het veel tijd om de onderneming te begrijpen, de dubbele materialiteitsanalyse te beoordelen en vast te stellen of materiële onderwerpen ontbreken. Vergelijkende cijfers en volwassen interne beheersing zijn vaak nog beperkt beschikbaar. Daardoor zijn aanvullende werkzaamheden nodig om een goede basis te leggen."
Gezamenlijke voorbereiding
Ook ondernemingen zelf helpen om de assurance efficiënter te maken. Processen, definities, databronnen en analyses moeten niet pas tijdens de controle worden uitgewerkt. Een goed voorbereide organisatie helpt de accountant sneller door het dossier. Een eerste limited-assurance-opdracht vraagt namelijk extra werk. Volgens Looijenga ontbreken dan vaak vergelijkende cijfers, moet de accountant de onderneming op nieuwe ESG-onderwerpen leren kennen en is de interne beheersing nog in ontwikkeling. Het eerste jaar kan daardoor naar schatting ongeveer 30 procent meer werk vragen dan het volgende jaar.
Daarbij verdient de communicatie tussen ESG-specialisten, finance en de accountant aandacht. Van Gestel zag in wave 1 soms een mismatch tussen wat ondernemingen aanleverden en wat accountants nodig hadden. "Voor wave 2 is dan ook een gezamenlijke voorbereiding essentieel."
Aansluiten op het risico
De risicobenadering moet bovendien specifiek en aantoonbaar zijn. Van Gestel adviseerde risico's, relevante beweringen en geplande werkzaamheden in één totaaloverzicht te verbinden. "Zo blijft zichtbaar waarom bepaalde werkzaamheden worden uitgevoerd." Looijenga pleitte daarbij voor creativiteit. "Niet automatisch meer detailtests uitvoeren, maar analyses kiezen die wat betreft benadering aansluiten op het risico. Bijvoorbeeld het onderling vergelijken van bedrijfslocaties of fabrieken."
'Complexe schattingen blijven een belangrijk aandachtspunt.'
Complexe schattingen blijven een belangrijk aandachtspunt. Dat geldt vooral voor scope 3-emissies, circulaire materiaalstromen en definities over het eigen personeel. "Een schatting zelf is geen zwakte", zei Looijenga. "Problemen ontstaan wanneer aannames niet worden toegelicht of een deugdelijke methode en onderbouwing ontbreken. Professioneel-kritische beoordeling en tijdige inzet van deskundigen zijn daarom noodzakelijk."
De dubbele materialiteitsanalyse blijft het fundament. Volgens Van Gestel moeten accountants niet alleen het proces beoordelen, maar ook kritisch kijken naar de uitkomsten, grensgevallen en mogelijk ontbrekende onderwerpen. "Sectorkennis, verwachtingen en benchmarks helpen daarbij. Tegelijkertijd is een frisse blik nodig om niet te gemakkelijk mee te gaan in de analyse van de onderneming."
Welke verslaggevingsbasis
Vooraf moet duidelijk zijn welke verslaggevingsbasis de onderneming toepast. Volgens Horsmans kan de onderneming kiezen uit drie opties: rapporteren volgens de oorspronkelijke ESRS, de herziene ESRS volledig toepassen of kiezen voor een hybride aanpak. Bij die laatste optie blijven de oorspronkelijke standaarden de basis, maar worden al enkele kernvereenvoudigingen uit de herziene ESRS toegepast. De onderneming licht haar keuze toe en de accountant stemt de werkzaamheden daarop af.
'Enige flexibiliteit van ondernemingen bij de planning zou welkom zijn.'
Horsmans vatte de overgang naar wave 2 praktisch samen: organisaties moeten leren van het eerste jaar zonder alle extra werkzaamheden automatisch te herhalen. "In jaar één doe je meer en moet je meer doen, maar je moet niet in de verleiding komen om iedere keer door te gaan. Bepaal vanuit een risicomatrix welke risico's echt zwaar wegen en welke werkzaamheden voldoende passende assurance-informatie opleveren."
In dezelfde periode
Volgens Looijenga speelt ook de planning een belangrijke rol. "Veel ondernemingen willen hun assuranceverklaring in dezelfde periode ontvangen, waardoor tussen midden februari en midden april een enorme werkpiek ontstaat. Enige flexibiliteit van ondernemingen bij de planning zou daarom welkom zijn."
Kortom, wave 2 vraagt niet simpelweg om opschaling van wave 1. Succes hangt af van voorbereiding, keuzes, geïntegreerde teams en een controleaanpak die uitlegbaar aansluit op de belangrijkste risico's.
Gerelateerd
CSRD-assurance bedraagt ongeveer 8 procent van totale accountantskosten
Voor de controle van duurzaamheidsverslagen van beursgenoteerde ondernemingen wordt tussen 3 ton en 1,3 miljoen euro betaald. Dat blijkt uit een analyse van de jaarverslagen...

Niet op je lauweren rusten
Als wetgeving een belangrijke drijfveer is om in actie te komen, zijn er nog genoeg redenen waarom grote ondernemers of accountants niet op hun lauweren moeten rusten,...
Werkconferentie: ook na Omnibus zit er nog muziek in CSRD
Na 'Omnibus' kon je als accountant het idee krijgen dat duurzaamheidsrapportage tot het verleden behoort. De werkconferentie van de NBA en de Raad voor de Jaarverslaggeving...
'Duurzaamheidsrapportages zijn nu veel te veel een moetje'
CSRD heeft bedrijven geholpen om beter hun keten te doorgronden. Maar de duurzaamheidsinformatie die ondernemingen publiceren, zegt te weinig over de toekomstige...
Duurzaamheidsverslag wordt korter en beter
De eerste reeks CSRD-rapportages lieten vorig jaar het nodige te wensen over. Inmiddels zijn de duurzaamheidsverslagen een stuk leesbaarder geworden, stellen betrokkenen...