Werkconferentie: ook na Omnibus zit er nog muziek in CSRD
Na 'Omnibus' kon je als accountant het idee krijgen dat duurzaamheidsrapportage tot het verleden behoort. De werkconferentie van de NBA en de Raad voor de Jaarverslaggeving (RJ) van 14 september in het NBC In Nieuwegein liet zien dat de onderliggende beweging onverminderd doorgaat. "Bepaal scherper welke informatie werkelijk waarde toevoegt."
Ronald Bruins
Bij de opening werd meteen duidelijk hoe sterk het speelveld de afgelopen twaalf maanden is veranderd. Eva Eijkelenboom, secretaris duurzaamheidsverslaggeving van de RJ, wees op de impact van de Europese Omnibus-wetgeving. Daardoor vallen aanzienlijk minder ondernemingen onder de CSRD-verplichting. Tegelijkertijd constateerde zij dat de praktijk gewoon doorgaat. "Er is nog steeds geen Nederlandse wettelijke verplichting. En ondertussen bent u allemaal bezig met duurzaamheidsverslaggeving."
'Er ontwikkelt ook nog steeds van alles op het gebied van assurance.'
Ook Usha Ganga, Themaregisseur Duurzaamheid van de NBA, benadrukte dat de ontwikkelingen allerminst stilstaan. Op assurancegebied wordt gewerkt aan een eerste Europese assurance-standaard en aan de implementatie van de wereldwijde standaard ISSA 5000 van de International Auditing and Assurance Standards Board (IAASB). "Kortom, er ontwikkelt ook nog steeds van alles op het gebied van assurance."
Duurzaamheid blijft hoog op de agenda
Ganga en Eijkelenboom gingen op het podium in gesprek met NBA-voorzitter Bianca de Jong-Muhren en RJ-voorzitter Gerard van Santen. De Jong-Muhren liet er geen twijfel over bestaan dat duurzaamheid hoog op de agenda blijft staan. "Ondanks Omnibus vinden wij de onderwerpen duurzaamheid en duurzaamheidsverslaggeving, en de rol van de accountant daarin, nog steeds heel belangrijk."
Van Santen zag zelfs kansen. "De grote verandering van het afgelopen jaar, is dat we van compliance-gedreven verslaggeving naar meer focus op waar het echt om gaat zijn gegaan. Het thema duurzaamheid, of tegenwoordig resilience, is niet van de strategische agenda verdwenen. Ondernemingen hoeven formeel misschien minder te rapporteren, maar klimaatrisico's, biodiversiteit, energieprijzen, arbeidsomstandigheden en ketenverantwoordelijkheid verdwijnen niet omdat regelgeving verandert. Ze blijven bepalend voor de toekomstbestendigheid van organisaties."
Welke informatie voegt echt waarde toe?
'De vereenvoudiging biedt een kans om scherper te bepalen welke informatie werkelijk waarde toevoegt voor bestuurders, investeerders en andere stakeholders.'
De beide voorzitters kregen à la De slimste mens vragen voorgeschoteld van Loretta van der Vijgh van Grant Thornton, Ron Gruijters DUFAS, Noortje Corbeij van ABN AMRO en Simon Braaksma van Philips. Een van de vragen: wat ondernemingen nu moeten doen met de herziene ESRS-standaarden. Van Santen adviseerde bedrijven om dit moment te benutten voor fundamentele keuzes. "Gebruik het nu ook echt om na te denken: als ik opnieuw begin, wat is dan voor mij relevant? De vereenvoudiging biedt een kans om scherper te bepalen welke informatie werkelijk waarde toevoegt voor bestuurders, investeerders en andere stakeholders."
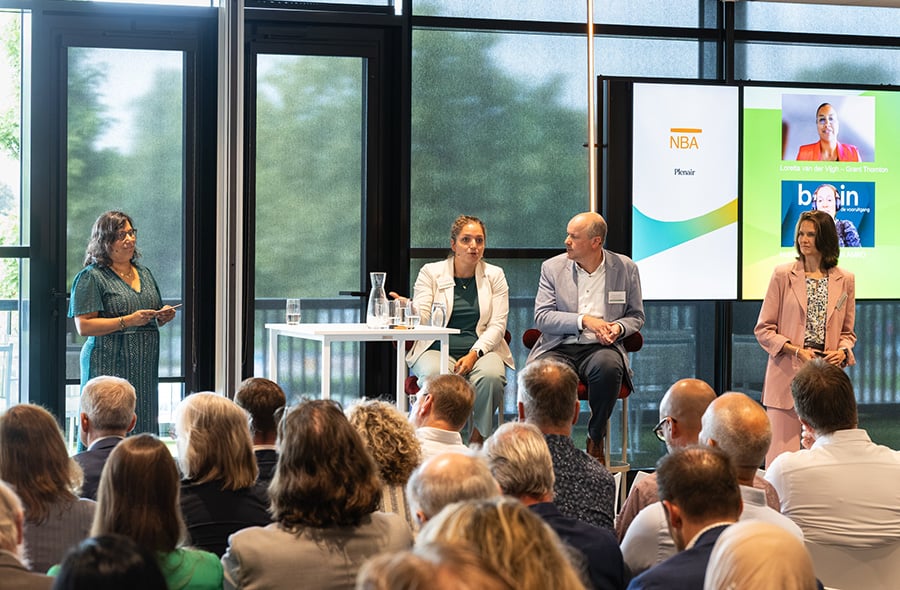
Naar aanleiding van een vraag van Philips over de toenemende rapportagelast, adviseerde De Jong-Muhren ondernemingen vooral te kijken naar wat stakeholders echt willen weten. "Ga in gesprek met je stakeholders. Wat is nuttige informatie voor hen? Ga door met de informatie die nuttig is voor je bedrijf voor de toekomst en voor je stakeholders."
Meer dan één route
Volgens Van Santen hebben ondernemingen meer dan één route. Ze kunnen hun bestaande rapportage voorlopig doorrollen, direct volledig overstappen op de herziene ESRS of kiezen voor een hybride aanpak. "Bij die laatste mogelijkheid blijft de bestaande rapportage het vertrekpunt, maar worden bepaalde vereenvoudigingen al toegepast, bijvoorbeeld in de materialiteitsanalyse, de afbakening van de rapportage en de structuur."
Als meer ondernemingen buiten de formele CSRD-scope vallen, rijst de vraag waarom zij nog zouden investeren in rapportage of accountantscontrole. De NBA en de RJ zien daarvoor goede redenen. Volgens De Jong-Muhren voegt assurance betrouwbaarheid toe aan duurzaamheidsinformatie. "Op het moment dat de accountant heeft meegekeken, heb je een streepje voor bij je stakeholders." Van Santen wees daarnaast op toenemende informatieverzoeken vanuit waardeketens. "Grote klanten, financiers en andere ketenpartners blijven om betrouwbare duurzaamheidsinformatie vragen, ook als de wettelijke verplichting wegvalt."
Kansen en risico's in kaart brengen
'Je rapporteert niet om te rapporteren. Er moet een doel zijn waarom je het doet.'
Vooral voor het mkb ligt daar volgens beide bestuurders een belangrijke kans. De RJ-voorzitter benadrukte dat vrijwillige standaarden ruimte bieden om stap voor stap te groeien. "Je rapporteert niet om te rapporteren. Er moet een doel zijn waarom je het doet." De Jong-Muhren ziet hierbij een cruciale rol voor accountants. "De accountant is vaak de trusted advisor van de ondernemer. Die kan helpen met kansen en risico's op het gebied van duurzaamheid."
Willem Schramade, hoogleraar finance aan Nyenrode, bracht tijdens het afsluitende plenaire deel het perspectief van de gebruikers van duurzaamheidsinformatie in. "Wat mij betreft zit er wel degelijk nog muziek in de reporting standards. Maar dan moet de focus wel komen te liggen op wat de gebruiker met de informatie kan doen." Volgens hem schiet veel duurzaamheidsrapportage nog tekort, omdat deze onvoldoende inzicht geeft in werkelijke waardecreatie en waardevernietiging.
Future proof ratio
Daarom ontwikkelde Schramade het concept van de future proof ratio. Deze zet de integrale waarde van een onderneming af tegen de financiële waarde. De integrale waarde bestaat dan weer uit financiële, sociale en ecologische waarde. Idealiter is de future proof ratio groter dan één. Dan zijn namelijk de sociale en ecologische waarde netto positief. "De berekening is geen definitief oordeel. De discussie over de gebruikte data, aannames en waarderingen moet gebruikers helpen beter te begrijpen waar waarde ontstaat en waar deze wordt vernietigd."
Goede externe verslaggeving begint volgens Schramade niet bij het jaarverslag, maar bij de interne besluitvorming. "Organisaties moeten intern over rijke, materiële informatie beschikken op basis waarvan zij investeringen, strategie en risico’s op duurzaamheid beoordelen. De externe rapportage wordt dan geen afzonderlijke exercitie, waarvoor achteraf gegevens bij elkaar worden gezocht."
Toekomst beter begrijpen
Duurzaamheidsinformatie moet investeerders en andere belanghebbenden helpen om de toekomst van een onderneming beter te begrijpen. "Dat vraagt om historische data, duidelijke transitiepaden en geloofwaardige verhalen over concurrentiepositie en langetermijnwaarde. Als je geen data over een van die onderwerpen hebt, maak dan wel een schatting. Want als je die schatting niet maakt, zeg je feitelijk dat de sociale of ecologische impact nul is. En dan ben je niet bij benadering juist, maar precies verkeerd."
'Een toezegging om in de toekomst te investeren is nu eenmaal iets anders dan een bestaande verplichting op de balans.'
In de daaropvolgende paneldiscussie onder leiding van Wim Bartels, Senior Sustainability Partner bij Deloitte, ging het gesprek over de koppeling van duurzaamheidsinformatie aan financiële verslaggeving. Dat duurzaamheidsinformatie niet onmiddellijk in een balanspost resulteert, betekent volgens Arjan Brouwer, hoogleraar aan de VU, niet dat de informatie financieel irrelevant is. "Een toezegging om in de toekomst te investeren is nu eenmaal iets anders dan een bestaande verplichting op de balans. Uiteindelijk werken duurzaamheidsrisico's wel door in verwachte kasstromen, waarderingen en impairment tests. Ondernemingen moeten daarom niet alleen toelichten wanneer er financiële gevolgen zijn, maar ook waarom een materieel duurzaamheidsthema op dit moment nog geen effect heeft op de jaarrekening."
Vertalen naar financiële impact
Volgens NBA-bestuurder Nienke Buerman is daar winst te behalen. "Zodra het financieel wordt, zodra je het dus kunt vertalen naar financiële impact, ga je het voelen als onderneming." Zij constateerde dat regelgeving er al wel voor heeft gezorgd dat duurzaamheid vaker op bestuurstafels terechtkomt. "De uitdaging is nu om de stap te zetten van een compliance-exercitie naar daadwerkelijk ander gedrag."
Het meest uitgesproken was emeritus-hoogleraar Dick de Waard. Hij volgt de ontwikkeling van duurzaamheidsverslaggeving al sinds begin jaren negentig en vindt dat het allemaal veel te langzaam gaat. "Klimaatverandering is geen langetermijnvraagstuk meer. Het is vandaag." De Waard pleitte voor veel eenvoudiger rapportages. Geen tientallen pagina's vol detailinformatie, maar heldere uitleg over risico's, maatregelen en resultaten. "Gewoon: wat zijn je risico's, wat ga je eraan doen, wat heb je gedaan en wat is er mislukt en goed gegaan?" Hij ziet in Omnibus een kans. Minder verplichte regels betekenen volgens hem ook meer ruimte om terug te gaan naar de essentie. "Het geeft ons misschien nu ook de ruimte om weer eens na te denken over wie we zijn en wat we gaan doen."
Resterende muziek
De muzikale afsluiting maakte duidelijk wat de sprekers onder resterende muziek verstaan. De Waard koos Time van Pink Floyd. "Het startschot voor verduurzaming heeft allang geklonken, terwijl organisaties nog te vaak blijven praten en wachten." Brouwer koos Indifference van Pearl Jam. "Passend bij de twijfel die professionals soms voelen over hun eigen invloed. Maar blijf doorgaan, want ook jouw kleine stappen maken verschil." Buerman koos Your Ancestor van Nynke Laverman. "Een nummer dat het vuur voor duurzaamheid bij mij aanwakkert."
Terwijl regelgeving wordt aangepast, verplichtingen verschuiven en standaarden worden vereenvoudigd, blijft duurzaamheidsverslaggeving overeind. Dat bleek tijdens de werkconferentie van de NBA en RJ. Maar de focus moet verschuiven van moeten naar willen. Van rapporteren om regels af te vinken naar rapporteren om betere beslissingen te nemen. Omnibus is dus allerminst het slotakkoord.
Over enkele van de deelsessies tijdens deze werkconferentie wordt binnenkort nog apart bericht.
Gerelateerd
'Duurzaamheidsrapportages zijn nu veel te veel een moetje'
CSRD heeft bedrijven geholpen om beter hun keten te doorgronden. Maar de duurzaamheidsinformatie die ondernemingen publiceren, zegt te weinig over de toekomstige...
Duurzaamheidsverslag wordt korter en beter
De eerste reeks CSRD-rapportages lieten vorig jaar het nodige te wensen over. Inmiddels zijn de duurzaamheidsverslagen een stuk leesbaarder geworden, stellen betrokkenen...
Van geld naar grondstof; restwaarde controleren aan het begin van een nieuw auditdomein
Het werk van de accountant verandert door de invoering van een meer circulaire economie. De waarde van materialen in onroerend goed krijgt daardoor in toenemende...
Er bestaat een business case voor emissierapportage en daar hoort een audit bij
Omnibuspakket of niet, er is een business case voor emissiereductie en de accountant kan rondom de bijbehorende rapportage een rol van betekenis spelen, meent Jan...
Europese Commissie versoepelt duurzaamheidsrapportage en introduceert vrijwillige standaard
De Europese Commissie heeft aangepaste ESRS-standaarden voor duurzaamheidsverslaggeving vastgesteld. Met de herziening wil Brussel de administratieve lasten voor...