
Over zorginstellingen en accountantskantoren: status en terugblik
Op de deadline van 31 mei 2026 voldeden 11.600 zorginstellingen aan de publieke verantwoordingsplicht van zorginstellingen over het afgelopen jaar. Wat valt daarbij op? Hoe verging het de betrokken accountantskantoren? En wat leert een terugblik van vijf jaar?
Jan Popping
Net als voor eerdere edities zijn opnieuw de meerjarige rapportages van zorginstellingen onderzocht. Bron was het wettelijk verplichte Jaardocument Maatschappelijke Verantwoording (DigiMV) met accountantsverklaring, bestuursverslag, jaarrekening en verslag van de toezichthouders. Voor de terugblik diende een vergelijk met de eerdere onderzoekpublicatie Zorginstellingen en accountantskantoren in de zorgmarkt, zoals gepubliceerd op Accountant.nl in april 2023.
Omvangrijke verantwoording
Ook dit jaar lukte het vele zorginstellingen niet om zich bijtijds te verantwoorden, behoudens verleend uitstel. Per eind september stond de teller op meer dan 17.000 organisaties (ergo ruim vijfduizend laatkomers) en nog dagelijks druppelen er rapporten binnen. De sterk toegenomen omvang zal hier ook debet aan zijn: vijf jaar geleden ging het nog om een totaal van 5.117 organisaties. Alleen al door te zoeken op 'arts', 'apotheek' en 'fysio' wordt dit eerdere totaal aan 'concerns' (zoals organisaties in DigiMV worden aangeduid) ruimschoots overtroffen. Zorginstellingen maken zich veel zorgen over de toegenomen regeldruk en dat die voor steeds meer organisaties geldt.
Bedrijfsmatig werken
In bestuursverslagen is er aandacht voor een grote verscheidenheid aan onderwerpen, zoals AI, benchmarking, beveiliging, bezetting, cybersecurity, CSRD- en ESG-wetgeving, fraude, de Governancecode Zorg, ICT, het Integraal Zorgakkoord (IZA), Maatschappelijk Verantwoord Ondernemen (MVO), reorganisatieperikelen, samenwerking, overnames en fusies, risico-inventarisatie en -evaluatie (RI&E), stresstesten, tariefdruk, tevredenheid van personeel, zorgwaardering etc.
'Toekomstbestendige zorg veronderstelt meer dan ooit een gezonde bedrijfsvoering.'
Maar de focus is primair gericht op positieve financiële resultaten, door bedrijfsmatig(er) te werken en met een optimale personele inzet, wat niet verwonderlijk is gezien het toenemend aantal verlieslijdende instellingen. Daarbij wordt gestuurd op de 'loonquote' (de verhouding tussen personeelskosten en opbrengsten als maatstaf voor productiviteit), opbrengsten en kosten per cliënt/patiënt en behoud, werving en inzetbaarheid (het omgekeerde van verzuim) van werknemers. Een hoog verzuim leidt niet zelden tot wisseling van de arbodienst. Ook speelt de beoogde afbouw van 'dure' inhuurkrachten (pnil en zzp'ers) mee. Kortom: Toekomstbestendige zorg veronderstelt meer dan ooit een gezonde bedrijfsvoering.
Accountants
De druk op de zorgmarkt met zijn personeel-intensieve karakter doet zich ook gelden voor accountantskantoren die hier actief zijn. Soortgelijke 'uitdagingen' uiten zich onder andere in schaalvergroting en het opschuiven naar grotere klanten, reorganisaties, samenwerking en overnames, de rol van private equity en toepassing van geavanceerde tooling en AI.
In de verslagen van de Raad van Toezicht wordt de samenwerking met de accountant doorgaans als constructief en positief beoordeeld. Maar uitzonderingen bevestigen de regel, wat blijkt uit enkele kritische notities, of een afscheid van een accountantskantoor na slechts twee jaar. Soms is er sprake van contractverlenging voor één jaar of voor langere tijd, of van voorgenomen wisseling van de accountant vanuit het oogpunt van governance en compliancy. Er zijn instellingen die zich beperken tot controlediensten van hun accountant, dit ter vermijding van mogelijke belangenverstrengeling.
Onderzoek
Het onderzoek richt zich op 'CURE' en 'CARE' in de zorgmarkt die volgens het Centraal Bureau voor de Statistiek (CBS) in 2025 totaal 120,2 miljard euro groot was. Met een totaal van 648 organisaties, goed voor ruim 96 miljard euro aan opbrengsten, wordt een beeld geschetst van de zorgmarkt en de betrokken accountantskantoren. Dit over het afgelopen jaar en ook in vergelijking met vijf jaar geleden. Bij zorginstellingen is uitgegaan van een ondergrens van 10 miljoen opbrengsten en bij accountants van minimaal 5 procent marktaandeel. Zorginstellingen met incomplete rapportages of andere manco's bleven buiten beschouwing, Gezien de omvang van het onderzoek mogen de uitkomsten maatgevend worden geacht.
CURE
In CURE gaat het om 72 ziekenhuizen met een totale omzetwaarde van bijna 40 miljard. Enkele kerncijfers: De omzet steeg in 2025 met 4,9 procent, het aantal medewerkers (fte) met 1,5 procent, de loonquote was 60 procent, het verzuim 6,56 procent, de PNIL 11,1 procent (als percentage van de opbrengsten) en het netto bedrijfsresultaat 2 procent. Grosso modo wijken deze uitkomsten weinig af van een jaar eerder. De totale fee (honoraria voor accountantsdiensten) bedroeg ruim 32,6 miljoen en was daarmee slechts 1,9 procent hoger dan in 2024.
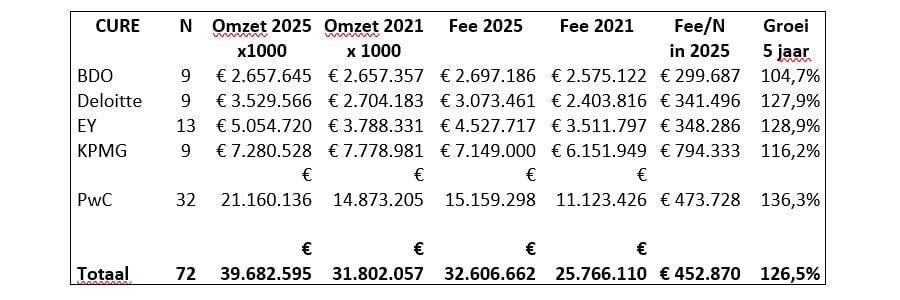
De ziekenhuizen zijn verdeeld over het vijftal kantoren dat hier sinds jaar en dag actief is. Vervolgens toont de tabel de opbrengsten in 2025 versus 2021 en de meerjarige fee van de accountants. In de laatste twee kolommen de gemiddelde fee per klant en groei van de fee over vijf jaar.
Uit verder onderzoek blijkt dat het significante verschil in de stijging van honoraria (laatste kolom) veel te maken heeft met het aantal en type klanten, met als voorbeeld PwC met vier nieuwe ziekenhuizen en inmiddels vijf UMC's als klant. In 2025 wisselden slechts drie ziekenhuizen van kantoor en per eind september ontbrak er nog een ziekenhuis.
CARE
In CARE werden 576 instellingen bekeken met een totaal van zo'n 57 miljard aan opbrengsten. De grootste sector betreft verpleging, verzorging, wijkzorg/thuiszorg (VVT) met 255 instellingen en een omzet van meer dan 26 miljard. Hierna volgt de gehandicaptenzorg (GHZ) met 106 organisaties en ruim 14 miljard en de geestelijke gezondheidszorg (GGZ) met 98 zorginstellingen en 10 miljard. Deze drie sectoren zijn daarmee goed voor ruim 51 miljard. Soortgelijke en overige instellingen zoals voor welzijn, jeugdhulp, jeugdbescherming, jeugdzorg, revalidatie, veiligheid etc. leggen met circa 5 miljard minder gewicht in de schaal.
'De uitersten tussen vergelijkbare zorginstellingen kunnen fors zijn.'
De omzet nam in 2025 toe met 4,9 procent, het aantal medewerkers (fte) met 1,6 procent, de loonquote steeg naar 70 procent en het verzuim naar 8,9 procent. De nettomarge daalde naar 2,19 procent. Deze cijfers kunnen nogal verschillen tussen de sectoren: de omzetstijging varieerde tussen 4 en 6 procent en het verzuim tussen 8 en 10 procent. De uitersten tussen vergelijkbare zorginstellingen kunnen fors zijn. Dit alles met een duidelijk effect op de bottomline: 67 organisaties draaiden met verlies in 2025, tegen 58 in 2024; 24 hiervan meerjarig. Kenmerkend: ondergemiddelde groei in opbrengsten en in onbalans met de personeelskosten en een bovenmatig verzuim.
De totale fee voor accountantsdiensten telde ruim 92 miljoen en was daarmee 2,7 procent meer dan een jaar eerder. Hieronder een indeling naar de belangrijkste kantoren, de nummers 8-10 gecombineerd en Overig.
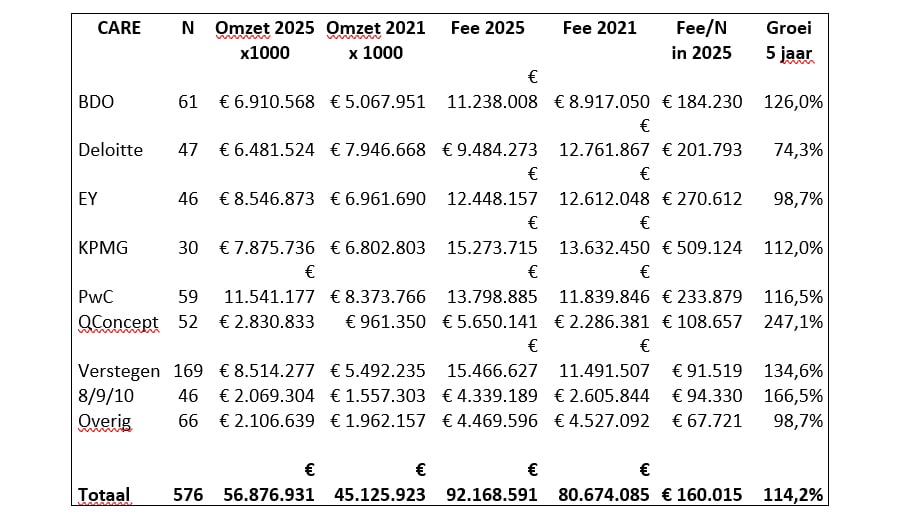
Uit het aantal klanten, omzet en fee kunnen het marktaandeel, de klantgrootte en groei worden berekend. Elk kantoor kan hiermee zijn marktpositie bepalen, onderling en trendmatig. De cijfers spreken voor zich, maar aanvullend enkele opvallende onderzoeksresultaten:
De stijging van de honoraria van 114,2 procent over vijf jaar was aanzienlijk lager dan in CURE en met flinke onderlinge verschillen. De dynamiek in CARE is gelegen in het grote aantal organisaties, diversiteit in sectoren en bedrijfsprofielen, fusies, overnames, reorganisaties etc. Dit geldt ook voor de vele accountantskantoren die hier actief zijn: dat zijn er maar liefst 57!
De zeven kantoren die met name zijn genoemd, danken dat aan hun marktaandeel van minimaal 5 procent. Deze kwalificatie is gangbaar voor relevante, toonaangevende spelers in een grote en nogal versnipperde markt zoals hier. Qua groei wist alleen PwC zich als big four-kantoor te handhaven. EY en met name Deloitte verloren terrein. Bedreigingen zijn gelegen bij langjarige klanten (soms al sinds 2005), die uit het oogpunt van governance en compliance kiezen voor een ander kantoor.
Gemeten in fee evenaart Verstegen thans KPMG, door een sterkere groei. Deze kantoren delen samen het marktleiderschap, overigens met een geheel andere marktbenadering. Bij Verstegen telt de gemiddelde instelling circa 50 miljoen omzet, bij KPMG is dat meer dan 250 miljoen. Ook BDO noteerde bovengemiddelde resultaten, haalde Deloitte in en schuift op naar plek 5.
QConcepts verstevigde zijn top 7 positie nadrukkelijk door imposante groeicijfers. Opmerkelijk is dat de fee waarde die van het totaal van kleinere kantoren, alsook van Overig oversteeg. Accountantskantoren 8, 9, 10 staan voor AGZ, Baker Tilly en de Jong & Laan gezamenlijk. De 66 instellingen in Overig worden bediend door 47 kantoren. Het gemiddelde van 1,4 klant per kantoor en een fee die niet steeg geeft te denken.
Van de 160 controlerend accountants is 20 procent vrouw. Enkele accountants bedienden meer dan 30 relaties.
Dynamiek door transfers
Van de 576 zorgorganisaties veranderden er 42 in 2025 van kantoor, zijnde ruim 7 procent. Daarmee 'verhuisde' ook 5,6 miljoen fee waarde, dat is gemiddeld 11 procent minder dan een jaar eerder. Bij enkele grotere instellingen rekende de nieuwe accountant een 40 procent lager honorarium (!). In 2024 betrof het 29 mutaties met een bescheiden toename van 3 procent fee.
'Bij enkele grotere instellingen rekende de nieuwe accountant een 40 procent lager honorarium.'
Het groeiend aantal mutaties tegen lagere honoraria, in een markt die meerjarig toch al onder druk staat, baart vele kantoren zorg. Maar het biedt tegelijk kansen, zoals cijfermatig aangetoond.
Dit onderzoek kan bijdragen aan zowel een scherper zelfbeeld als een vergelijk met andere kantoren, getuige meerdere - soms verhulde - blijken van een ‘aha erlebnis’. De medewerking van accountants, gevraagd naar een reactie op ondergemiddelde uitkomsten, viel daarbij wat tegen.
Gerelateerd
Ruim zeventig miljoen aan verdachte geldstromen in zorgsector Oost-Nederland
In de Oost-Nederlandse zorgsector zijn tussen 2020 en 2024 bijna 770 verdachte transacties geregistreerd. Daarbij ging het om geldstromen van in totaal ruim 71 miljoen...

FIOD onderzoekt corruptie bij cardiologen
De FIOD doet een onderzoek naar corruptie door cardiologen. In het kader van meerdere onderzoeken hiernaar heeft de Fiscale Inlichtingen- en Opsporingsdienst op...
Bankier als spreekbuis van Big Farma
Farmaceuten moeten hun maatschappelijke verantwoordelijkheid nemen, door innovatieve geneesmiddelen tegen een faire prijs te ontwikkelen.
BDO: Langdurige zorg heeft last van vertrekkende zzp'ers
De langdurige zorg in Nederland kampt met een veranderende zorgvraag en afhankelijkheid van personeel dat niet in loondienst werkt. De zorg ziet veel zzp’ers vertrekken...
Kabinet stelt inwerkingtreding artikel wet Gegevensbescherming uit, na oproep NBA
Het kabinet meldt dat een artikel in de Verzamelwet Gegevensbescherming niet in werking zal treden, in verband met gevolgen voor de controleerbaarheid van de zorgsector....